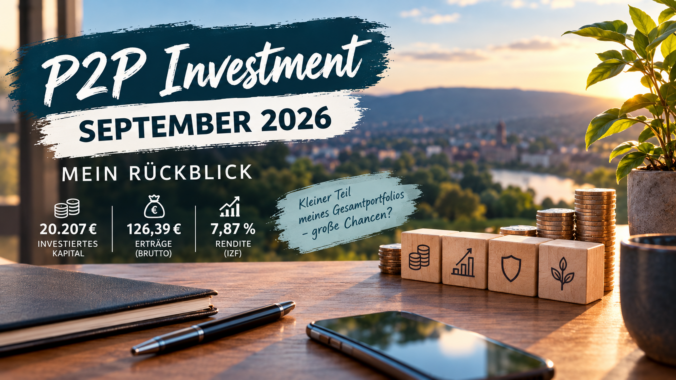
Auch im September 2026 habe ich mein P2P-Portfolio weiterlaufen lassen und die Entwicklung meiner verschiedenen Plattformen ausgewertet.
Insgesamt waren Ende September 20.207,04 € in P2P-Investments investiert. Im Laufe des Monats konnten die sechs Plattformen zusammen 126,39 € an Erträgen erwirtschaften. Nach den angefallenen Gebühren verbleibt für die Performance-Betrachtung ein Plus von 125,39 €.
Meine annualisierte Rendite über das gesamte P2P*-Portfolio lag im September bei 7,87 %.
Wichtig ist dabei: P2P ist bei mir bewusst nur ein kleiner Bestandteil meines Gesamtvermögens. Ich möchte mein Risiko nicht unnötig konzentrieren. Deshalb liegt mein P2P-Anteil bei maximal etwa 15 % meines Gesamtportfolios. Der deutlich größere Teil meines Vermögens steckt weiterhin in meinem ETF-Depot und anderen langfristigen Anlagen.
Mein P2P-Portfolio im September 2026
Zum Monatsende verteilte sich mein P2P-Portfolio auf sechs Plattformen:
| Plattform | Wert 30.09.2026 | September-Ertrag | IZF / Rendite |
|---|---|---|---|
| Mintos | 1.704,82 € | 7,95 € | 5,85 % |
| Iuvo | 2.015,45 € | 14,53 € | 9,20 % |
| Bondora | 6.019,14 € | 30,49 € | 5,80 % |
| ViaInvest | 3.308,45 € | 29,39 € | 11,47 % |
| PeerBerry | 1.141,53 € | 10,52 € | 11,92 % |
| Monefit SmartSaver | 6.017,65 € | 33,51 € | 7,50 % |
| Gesamt | 20.207,04 € | 126,39 € | 7,87 % |
Hinweis: Die Renditeangaben beziehen sich auf die jeweilige Performanceberechnung bzw. den internen Zinsfuß (IZF) im betrachteten Zeitraum und sind daher nicht direkt mit dem nominalen Zinssatz einzelner Kredite gleichzusetzen.
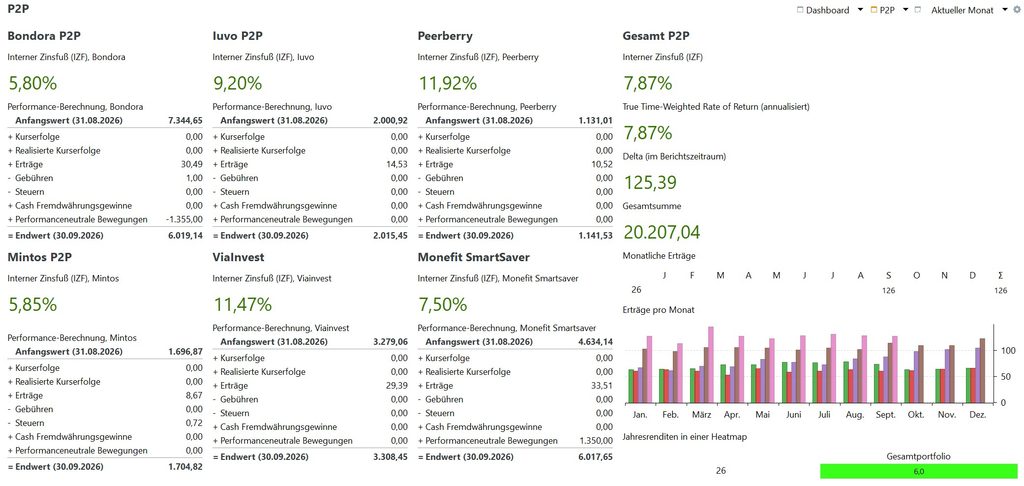
Wie hat sich mein P2P-Portfolio im September entwickelt?
Zu Beginn des Monats lag der Gesamtwert meiner sechs P2P-Anlagen bei 20.086,65 €.
Zum 30. September waren es 20.207,04 €.
Das entspricht einer Veränderung von +120,39 €.
Allerdings muss man hier genauer hinschauen. Die reine Veränderung des Depotwertes entspricht nicht den erwirtschafteten Zinsen, da es im September auch größere Kapitalbewegungen gab.
Über alle Plattformen hinweg wurden 126,39 € Erträge erwirtschaftet. Gleichzeitig fielen 1,00 € Gebühren an. Damit ergibt sich eine Performance von 125,39 €.
Zusätzlich habe ich im September Kapital zwischen den Plattformen beziehungsweise aus dem P2P-Bereich heraus bewegt. Insbesondere bei Bondora wurden 1.355 € abgezogen, während bei Monefit 1.350 € eingezahlt wurden.
Daher ist die Veränderung des Gesamtwertes von +120,39 € etwas niedriger als die eigentliche Renditeleistung.
Mintos: 7,95 € Ertrag im September
Bei Mintos lag mein Portfolio Ende September bei 1.704,82 €.
Im September erwirtschaftete ich dort 7,95 €.
Das einzige Buch, das Du über Finanzen lesen solltest: Der entspannte Weg zum Vermögen – Von den Machern des YouTube-Erfolgs »Finanzfluss« | Ratgeber für Geldanlage an der Börse mit ETF & Aktien
15,00 € (von 2. Oktober 2026 08:46 GMT +02:00 - Mehr InformationenProduct prices and availability are accurate as of the date/time indicated and are subject to change. Any price and availability information displayed on [relevant Amazon Site(s), as applicable] at the time of purchase will apply to the purchase of this product.)Der in meiner Auswertung ausgewiesene interne Zinsfuß liegt bei 5,85 %. Der gewichtete durchschnittliche Zinssatz der aktuell laufenden Investments lag laut Mintos-Übersicht bei 10,32 %.
Das zeigt auch einen wichtigen Punkt bei P2P-Investments: Der nominale Zinssatz einzelner Kredite ist nicht automatisch identisch mit der tatsächlich erzielten Portfoliorendite.
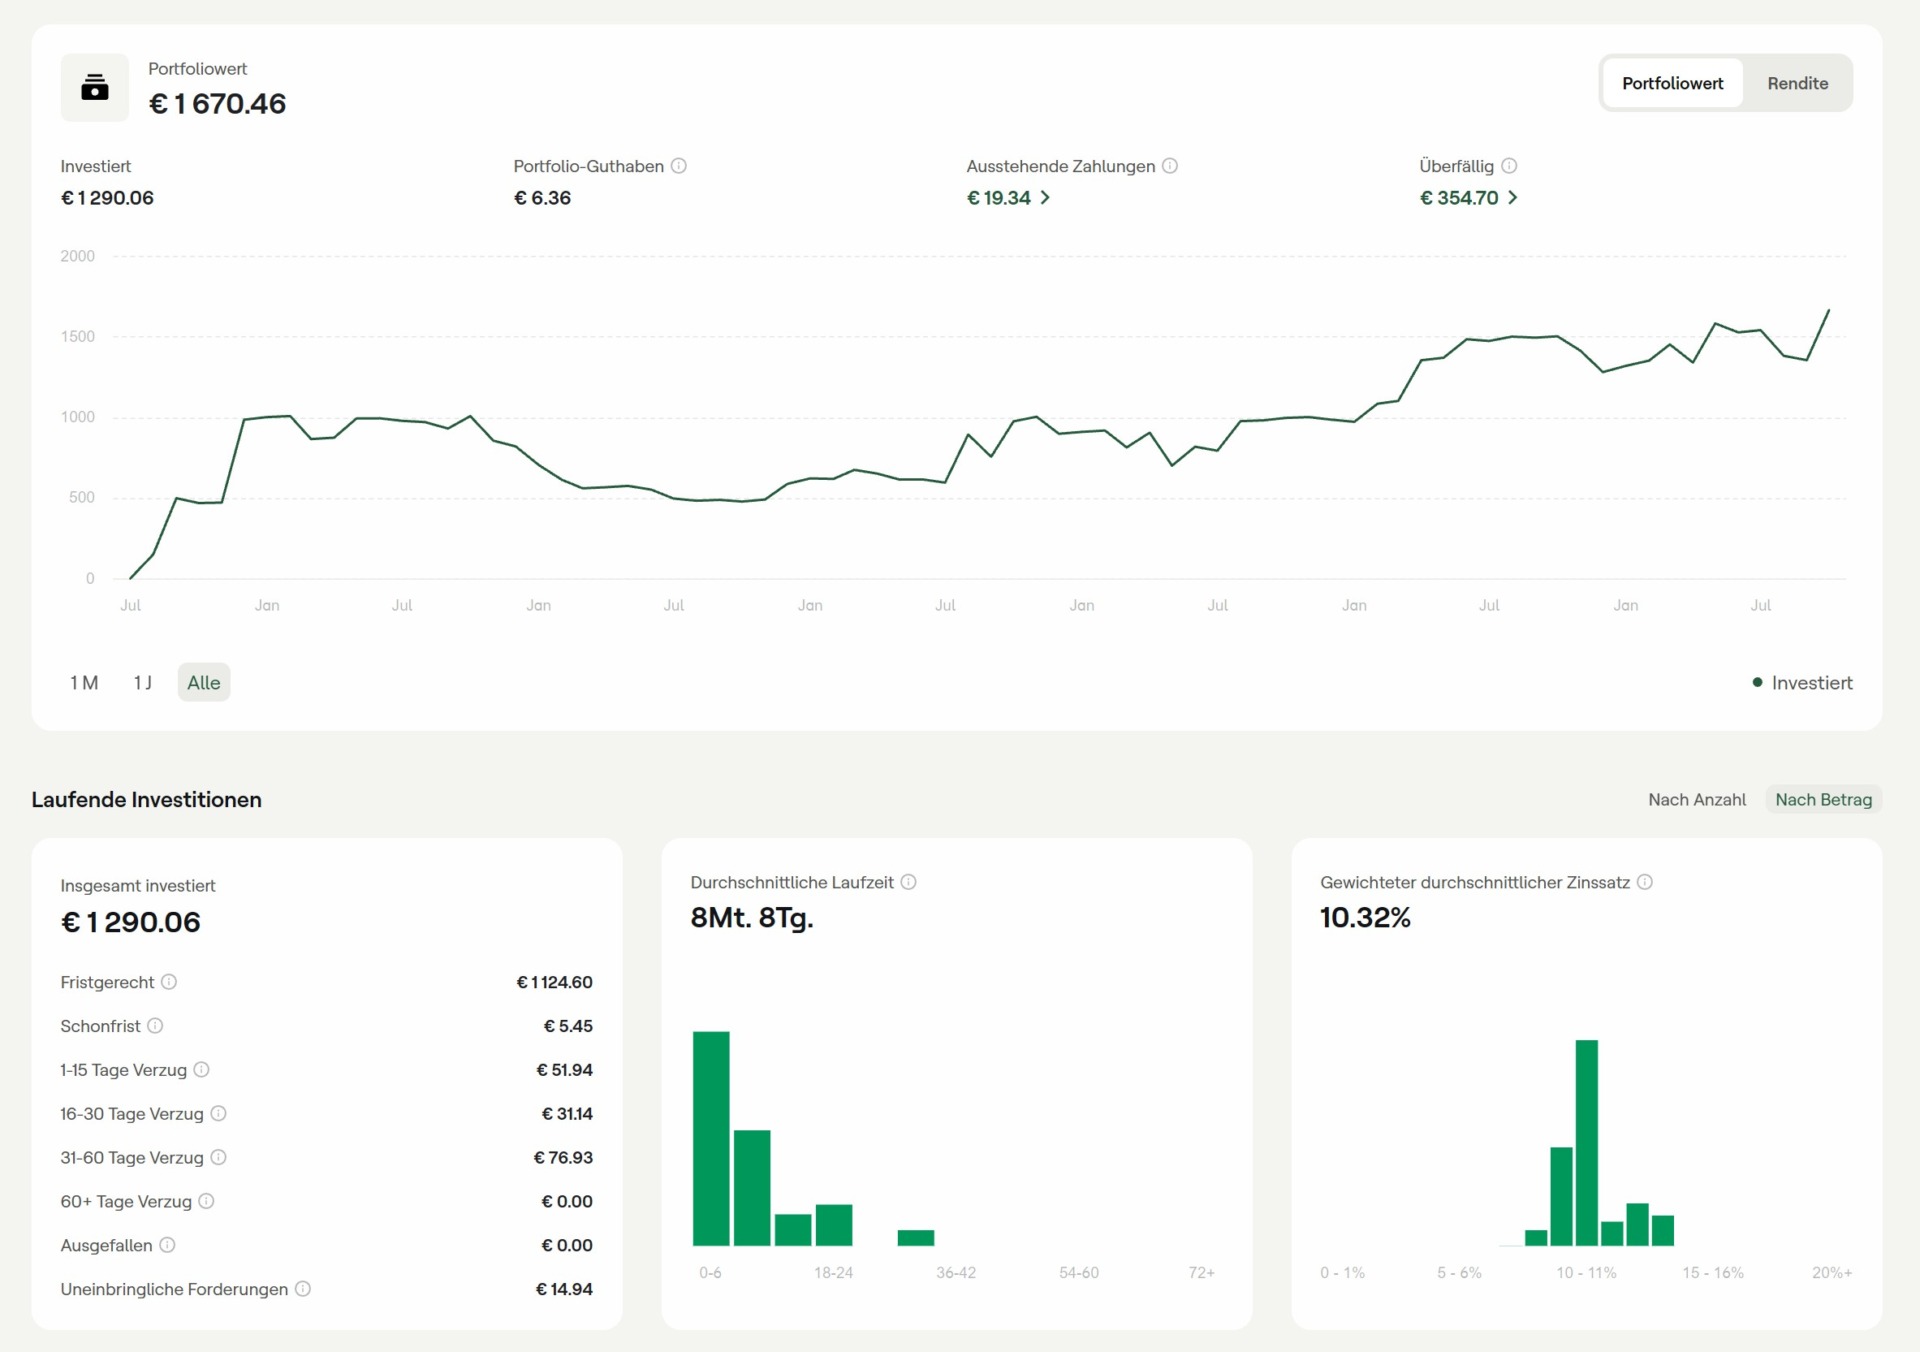
Auf dem Screenshot ist außerdem zu sehen, dass ein Teil der Investments aktuell beziehungsweise verspätet ist. Für mich gehört diese Entwicklung zur normalen Risikobetrachtung bei P2P-Investments und ist ein Grund dafür, P2P nicht zu einem zu großen Teil meines Gesamtvermögens werden zu lassen.
Weiterhin gibt es keine Veränderung bei den ausstehenden russischen Krediten so wie bei Nera Capital.
Iuvo: 14,53 € Zinsen im September
Bei Iuvo startete ich mit einem Wert von 2.000,92 € in den September.
Durch 14,53 € Erträge stieg der Wert auf 2.015,45 €.
Der in meiner Performance-Auswertung ausgewiesene interne Zinsfuß liegt bei 9,20 %.
Damit gehört Iuvo weiterhin zu den Plattformen in meinem Portfolio, die eine interessante Rendite liefern.
Ich verfolge hier allerdings weiterhin eine eher konservative Strategie: Das P2P-Portfolio soll nicht immer weiter wachsen, sondern langfristig einen begrenzten Anteil meines Gesamtvermögens ausmachen.
Bondora: 30,49 € Ertrag trotz Kapitalentnahme
Bondora ist mit gut 6.000 € weiterhin eine meiner größeren P2P-Positionen.
Zu Beginn des Monats lag der Wert bei 7.344,65 €. Im September erwirtschaftete Bondora 30,49 € Rendite.
Gleichzeitig habe ich 1.355 € aus Bondora abgezogen.
Zum Monatsende standen dadurch 6.019,14 € auf dem Konto.
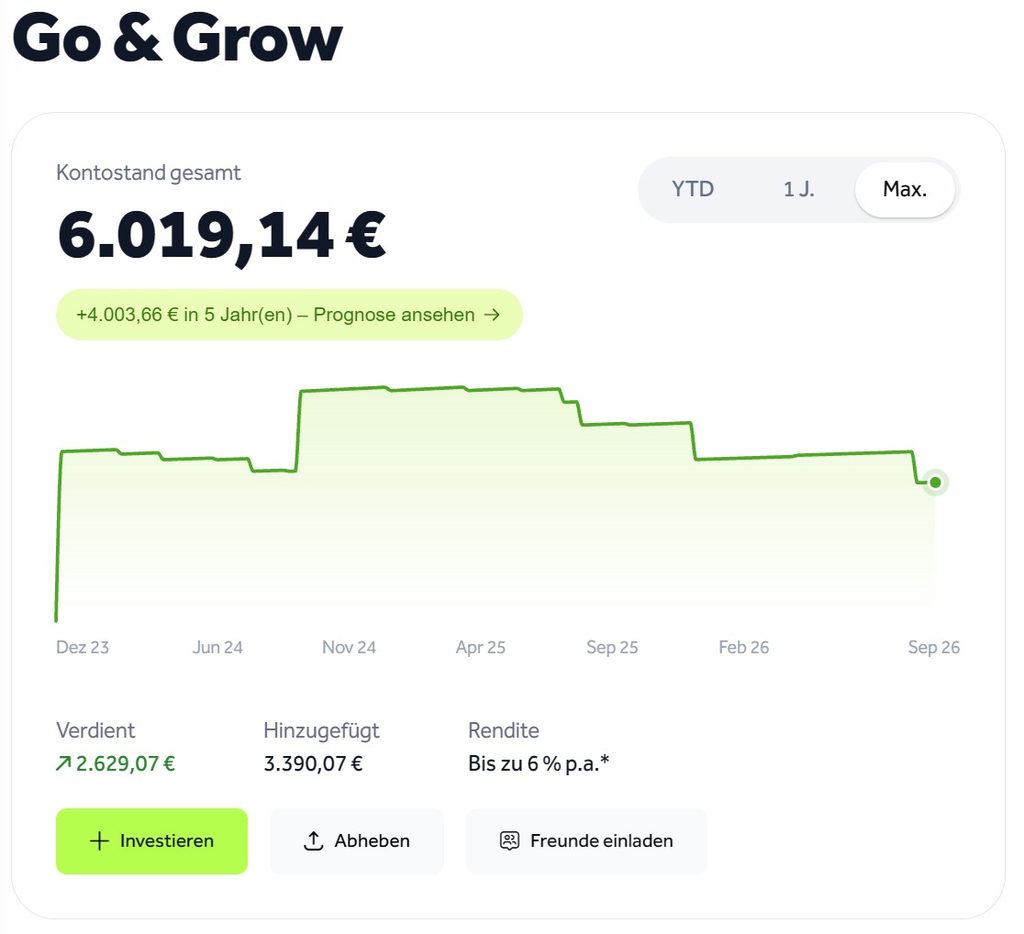
Der Screenshot zeigt außerdem die langfristige Entwicklung meines Bondora-Kontos und die dort ausgewiesene Rendite von bis zu 6 % p.a.
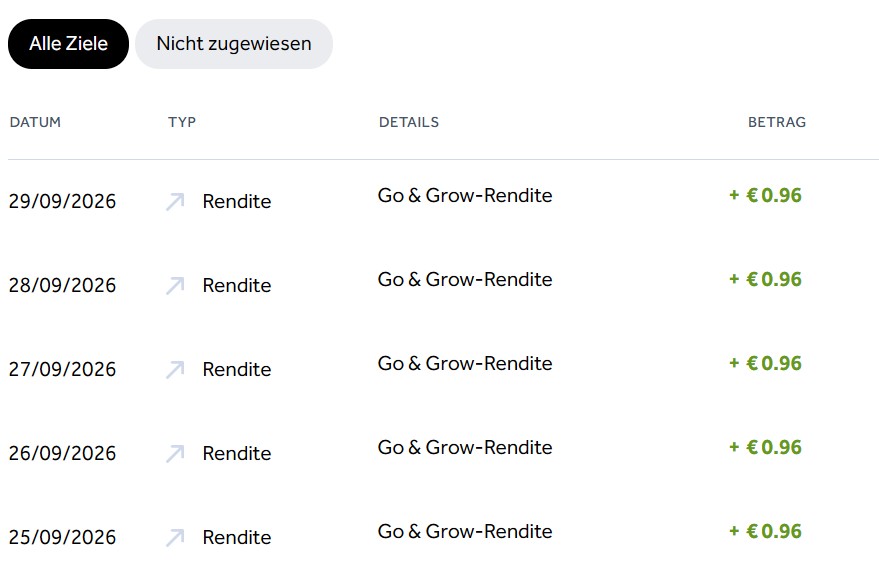
Der Kontoauszug zeigt sehr schön, wie die Rendite bei Go & Grow regelmäßig gutgeschrieben wird. Im Screenshot sind tägliche Gutschriften von 0,96 € zu sehen. Durch die Umbuchung bin ich jetzt wieder unter der 1 EUR Marke angelangt.
ViaInvest: 29,39 € Ertrag
ViaInvest war im September ebenfalls sehr erfolgreich.
Mein Portfolio wuchs von 3.279,06 € auf 3.308,45 €.
Damit wurden im September 29,39 € Erträge erwirtschaftet.
Der interne Zinsfuß meiner Auswertung liegt bei 11,47 %.
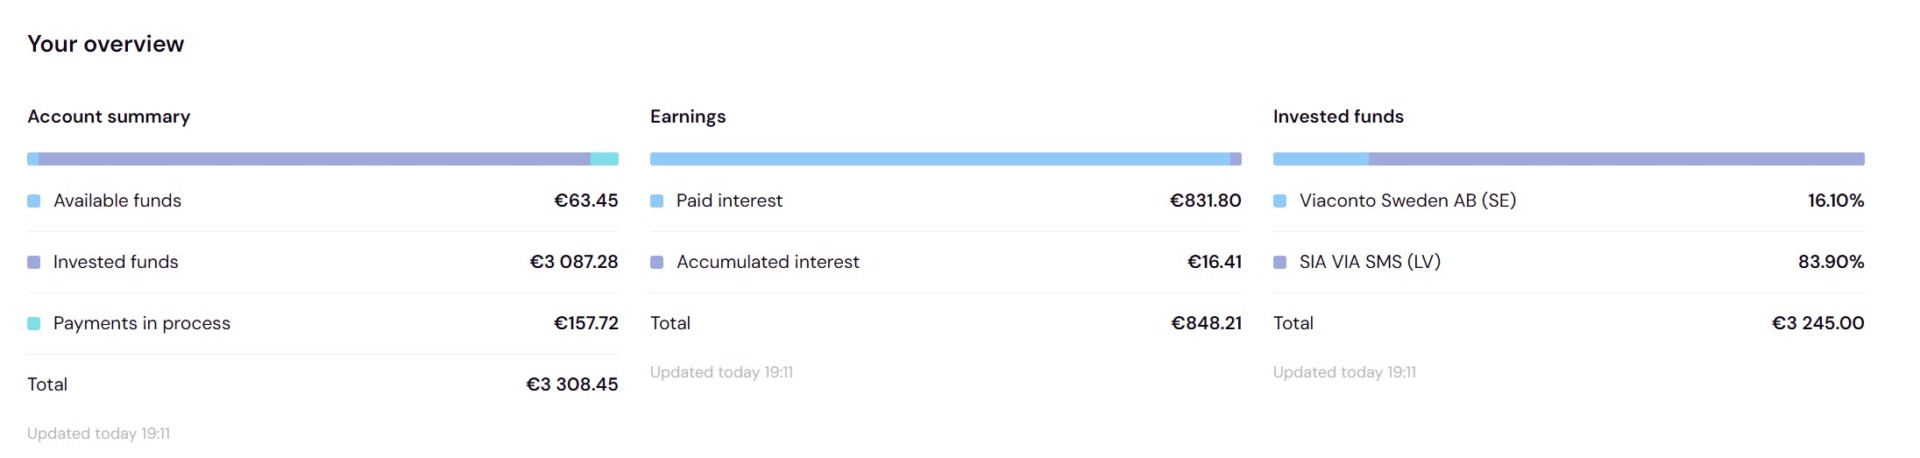
Interessant ist hier auch die Aufteilung der investierten Mittel. Laut Übersicht entfallen rund 83,9 % auf SIA VIA SMS und 16,1 % auf Viaconto Sweden AB.
In den letzten Monaten war ich hier zu sehr auf LV fokussiert. Das wird sich die nächsten Monate ausgleichen.
Damit besteht allerdings auch eine gewisse Konzentration auf die dahinterstehenden Kreditgeber – ein weiterer Grund, warum ich mein P2P-Engagement insgesamt begrenze.
PeerBerry: 10,52 € Ertrag
Bei PeerBerry lag mein Bestand Ende September bei 1.141,53 €.
Im September kamen 10,52 € Erträge hinzu.
Der ausgewiesene interne Zinsfuß lag bei 11,92 %.
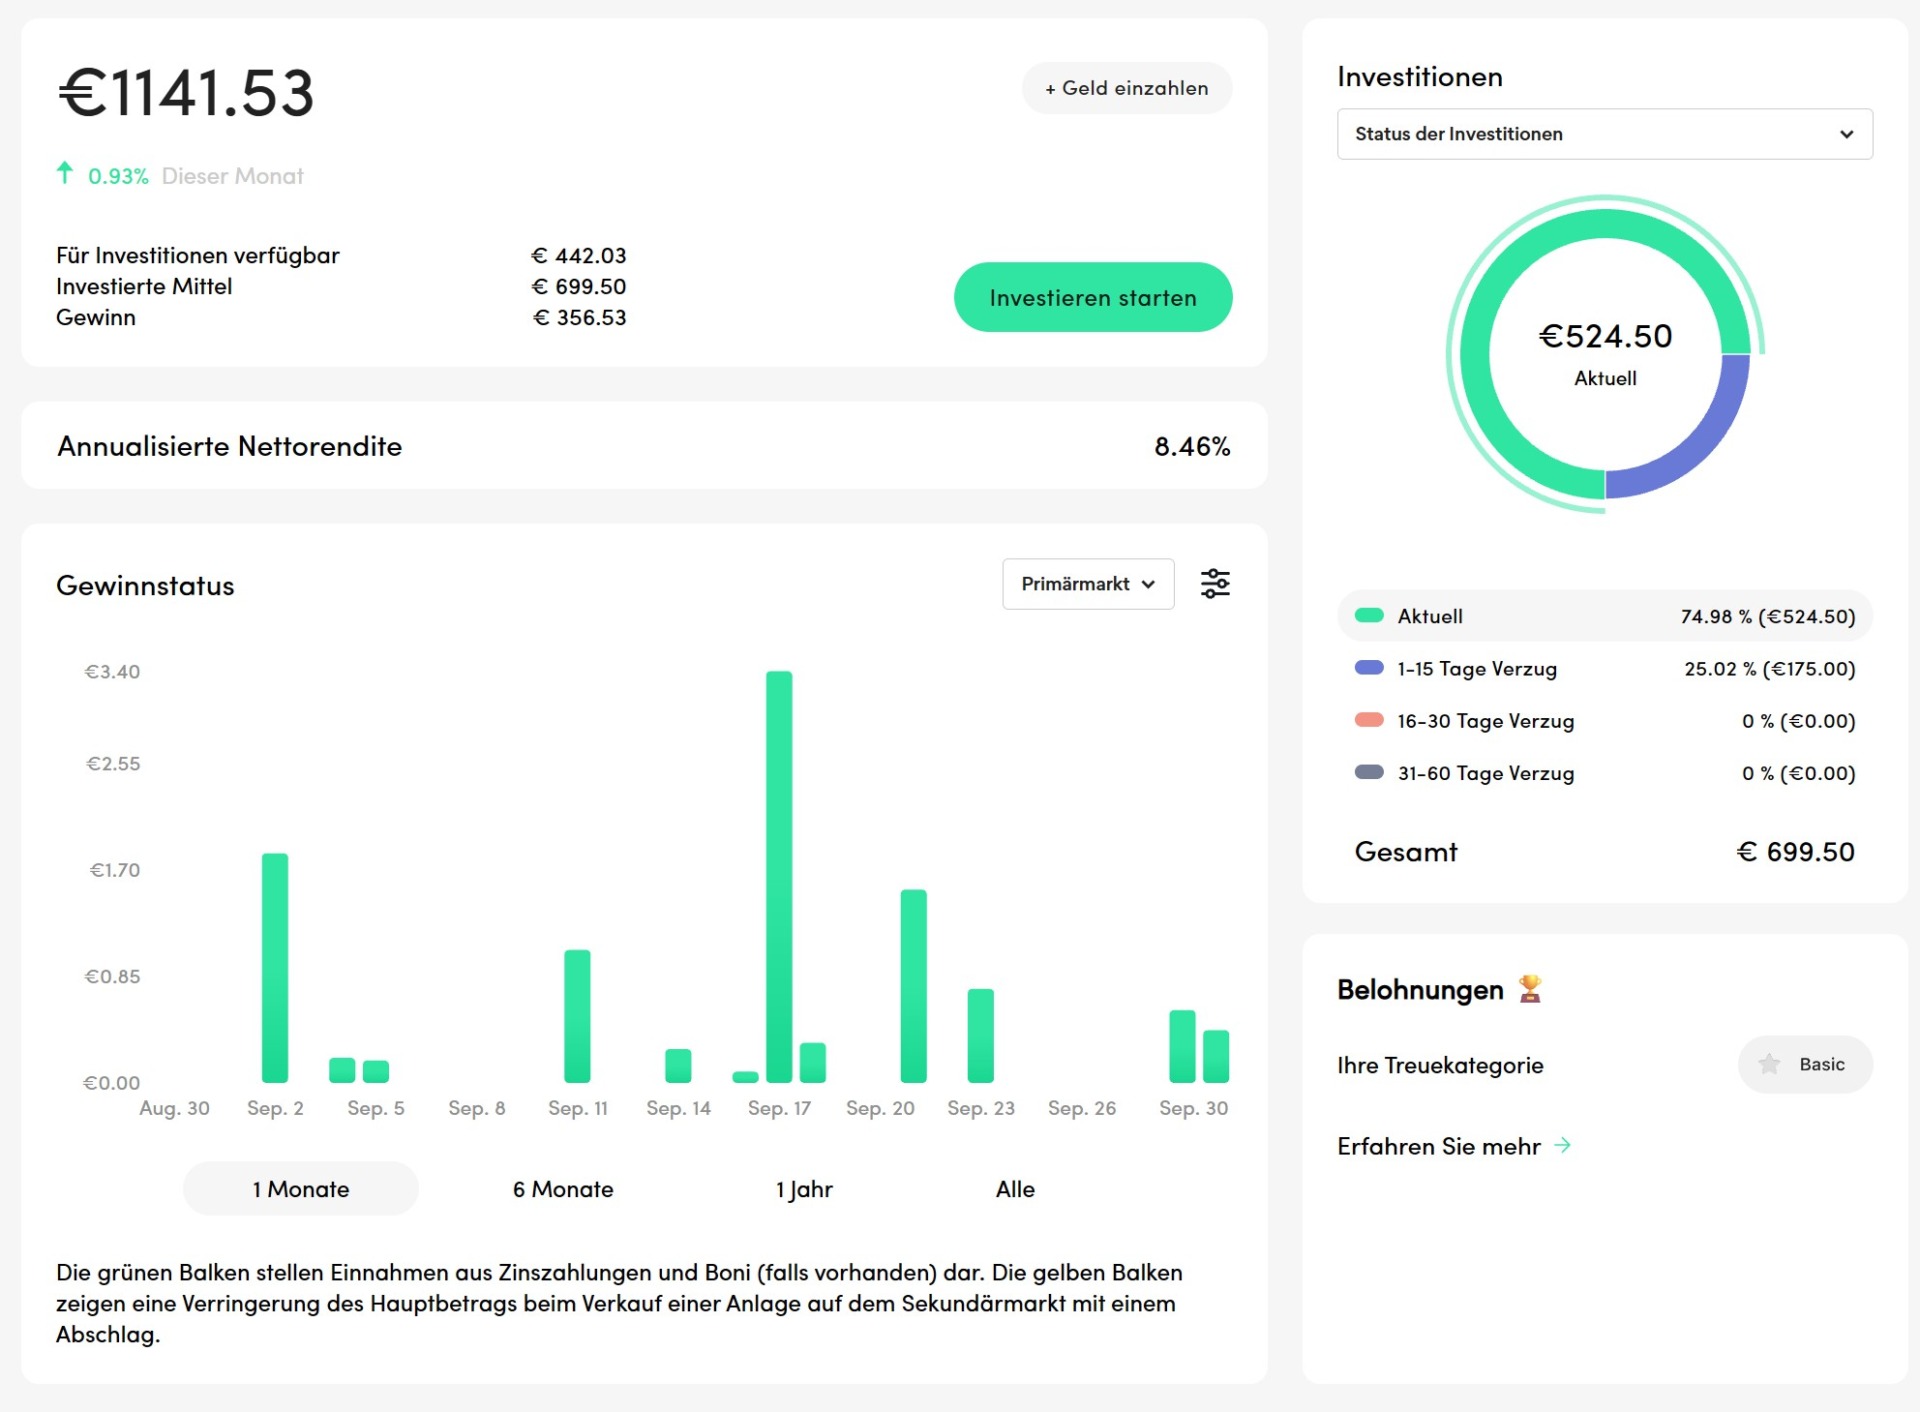
Die Übersicht zeigt, dass von den investierten 699,50 € aktuell 74,98 % im Status „Aktuell“ und 25,02 % mit einem Zahlungsverzug von 1–15 Tagen geführt werden.
Für mich ist PeerBerry mittlerweile eher eine kleinere Position. Ich möchte dort aktuell nicht weiter aufstocken. Zumal ich erneute wieder Cashdrag bemerke.
Monefit SmartSaver: 33,51 € Ertrag
Den höchsten monatlichen Ertrag meiner sechs Plattformen erzielte im September Monefit SmartSaver.
Mein Startsaldo lag bei 4.634,14 €.
Im September kamen 33,51 € Erträge hinzu. Gleichzeitig habe ich 1.350 € eingezahlt, sodass der Endsaldo bei 6.017,65 € lag.
Der interne Zinsfuß meiner Auswertung beträgt 7,50 %.
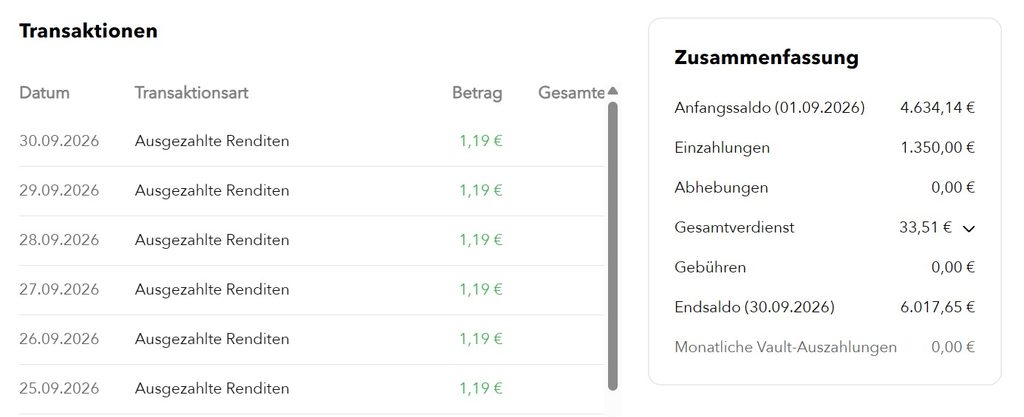
Die monatliche Einzahlung erklärt dabei den deutlichen Anstieg des Kontostandes. Der Wertzuwachs ist deshalb nicht ausschließlich auf die erwirtschafteten Zinsen zurückzuführen.
126,39 € P2P-Erträge im September
Addiert man die sechs Plattformen, ergibt sich folgende Rechnung:
- Mintos: 7,95 €
- Iuvo: 14,53 €
- Bondora: 30,49 €
- ViaInvest: 29,39 €
- PeerBerry: 10,52 €
- Monefit: 33,51 €
Gesamt: 126,39 €
Nach der in der Performanceberechnung berücksichtigten Gebühr von 1,00 € verbleiben 125,39 €.
Damit hat mein P2P*-Portfolio im September erneut einen dreistelligen Betrag an Erträgen erwirtschaftet.
Wie hoch ist meine P2P-Rendite?
Die Gesamtbetrachtung weist für September einen annualisierten internen Zinsfuß von 7,87 % aus.
Für mich ist dabei weniger wichtig, ob eine einzelne Plattform 8 %, 10 % oder 12 % Rendite erzielt.
Entscheidend ist vielmehr die Kombination aus:
Rendite + Diversifikation + Liquidität + Risiko.
P2P-Investments sind für mich deshalb kein Ersatz für mein ETF-Portfolio.
P2P macht bei mir maximal 15 % des Gesamtportfolios aus
Das ist ein Punkt, den ich bei meiner Anlagestrategie besonders wichtig finde.
Auch wenn P2P-Investments attraktive laufende Erträge generieren können, handelt es sich nicht um eine risikofreie Anlageklasse.
Deshalb möchte ich mein P2P-Portfolio bewusst begrenzen.
Mein Ziel ist, dass P2P maximal etwa 15 % meines gesamten Anlagevermögens ausmacht. Der wesentlich größere Teil meines Vermögens bleibt langfristig in meinem ETF-Depot.
Damit sehe ich P2P* eher als Beimischung, die zusätzliche laufende Erträge generieren kann, und nicht als Fundament meiner Altersvorsorge.
Mein Plan für die kommenden Monate
Meine Strategie sieht deshalb aktuell ungefähr so aus:
P2P:
- bestehende Positionen weiterlaufen lassen
- keine wesentliche Aufstockung
- P2P-Anteil auf maximal ca. 15 % begrenzen
- laufende Zinsen nicht wieder vollständig in P2P investieren
ETF:
- bestehendes ETF-Portfolio weiter ausbauen
- regelmäßige Sparraten fortführen
- P2P-Erträge zusätzlich ins ETF-Depot investieren
- langfristig den ETF-Anteil am Gesamtvermögen weiter erhöhen
Damit verändert sich die Funktion meines P2P*-Portfolios.
Es muss nicht mehr jedes Jahr größer werden. Stattdessen soll es einen gewissen Cashflow erzeugen, der anschließend in den langfristigen Vermögensaufbau über ETFs fließt.
Fazit: P2P bleibt Bestandteil meiner Strategie – aber mit klarer Grenze
Das war mein Rückblick zum P2P Investment September 2026.
Für mich war es erneut ein solider Monat.
Mit 20.207,04 € Gesamtwert erwirtschafteten die sechs Plattformen insgesamt 126,39 € Erträge. Die annualisierte Gesamtperformance lag bei 7,87 %.
Besonders interessant waren für mich die unterschiedlichen Ergebnisse der einzelnen Plattformen. Während Bondora und Monefit aufgrund der höheren investierten Beträge absolut die größten monatlichen Erträge lieferten, konnten ViaInvest und PeerBerry in der Renditebetrachtung höhere Werte erzielen.
Trotzdem werde ich daraus nicht die Schlussfolgerung ziehen, meine Investitionen dort massiv zu erhöhen.
Mein P2P-Portfolio soll eine Beimischung bleiben.
Mit einer Begrenzung auf maximal rund 15 % meines Gesamtportfolios möchte ich das Risiko kontrollieren und gleichzeitig von den laufenden Erträgen profitieren.
Für die Zukunft steht deshalb bei mir vor allem der weitere Aufbau meines ETF-Depots im Mittelpunkt.
Die P2P-Zinsen werden dabei zu einem zusätzlichen Baustein: Sie sollen künftig nicht wieder komplett in P2P investiert werden, sondern in mein ETF-Depot fließen.
So bleibt P2P ein Teil meiner Anlagestrategie, während der langfristige Vermögensaufbau zunehmend über mein ETF-Portfolio erfolgt.


Schreibe einen Kommentar